
央行数字货币信用风险:存款往央行搬,银行放贷能力被削,你该关注什么
数字人民币从试点走向全面推广,不少人只看到支付方式的升级,没意识到它真正动了信用风险的根基。央行负债与商业银行负债,信用等级压根不在一个层级,这个变化会悄悄改写所有人对"存款安全"的判断标准。
最直接的冲击在存款端。数字人民币是央行直接负债,理论上没有银行"倒闭"的信用风险;而银行存款背后,是银行自身的信用。试点城市里央行数字货币信用风险,活期存款向数字人民币钱包迁移的趋势已经显现,银行负债端的低成本资金池在缩水,"存款搬家"这件事,这次方向更彻底。
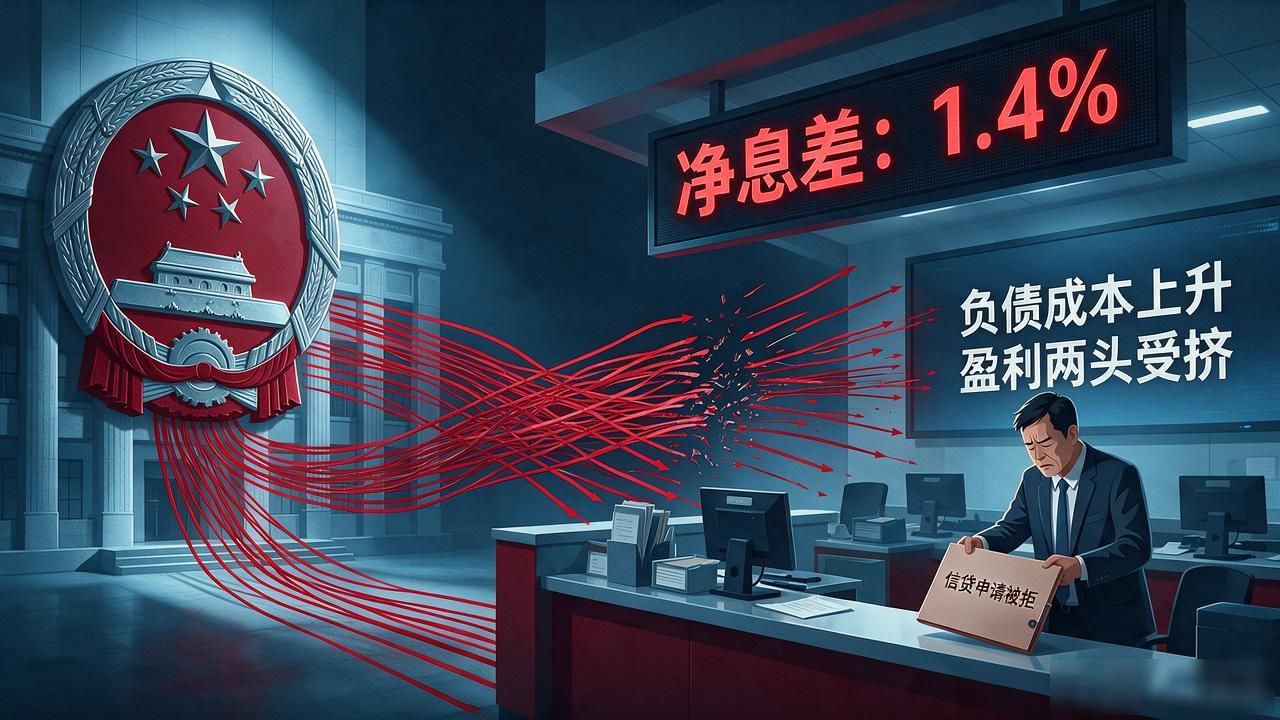
银行端的压力传导很清晰:负债被央行截流,能放的贷就少了,信贷收紧会顺着链条往实体经济走。去年几家城商行净息差已压到1.4%以下,再叠加负债端成本上升央行数字货币信用风险:存款往央行搬,银行放贷能力被削,你该关注什么,盈利两头被挤。银行赚钱能力持续走弱,存款保障的"底气"自然就薄了。
还有个常被忽略的维度:数字人民币的匿名与实名边界。小额匿名、大额实名,央行因此握住了资金流向,银行的客户信用画像反而变模糊。资金走数字人民币通道后,银行手里的信用信息缺了块,风险定价精度跟着打折扣。
说到底,央行数字货币没有消灭信用风险,只是把一部分从银行端搬到了央行端。银行被抽血之后,维持信贷供应的能力实打实在降。信用是环环相扣的,哪一环松了,都是你钱包里的事。
