
数字货币银行战略怎么打?别全押发币,真正该抢的是资金节点
干银行战略岗三年,数字货币这事我看了太多"规划PPT"数字货币银行战略怎么打?别全押发币,真正该抢的是资金节点,真正跑通的没几家。大部分银行把战略等同于发币,方向就偏了。银行的核心资产不是币数字货币银行战略,是客户资金流和数据节点。
去年参与一家城商行CBDC试点,技术团队花八个月搭了链上结算通道,前台中台完全不配合,客户体验跟三年前没区别。银行做数字货币不是技术问题,是组织问题。技术部对着全行推新流程,中台说合规没跟上,前台说客户没感知,事就卡死了。
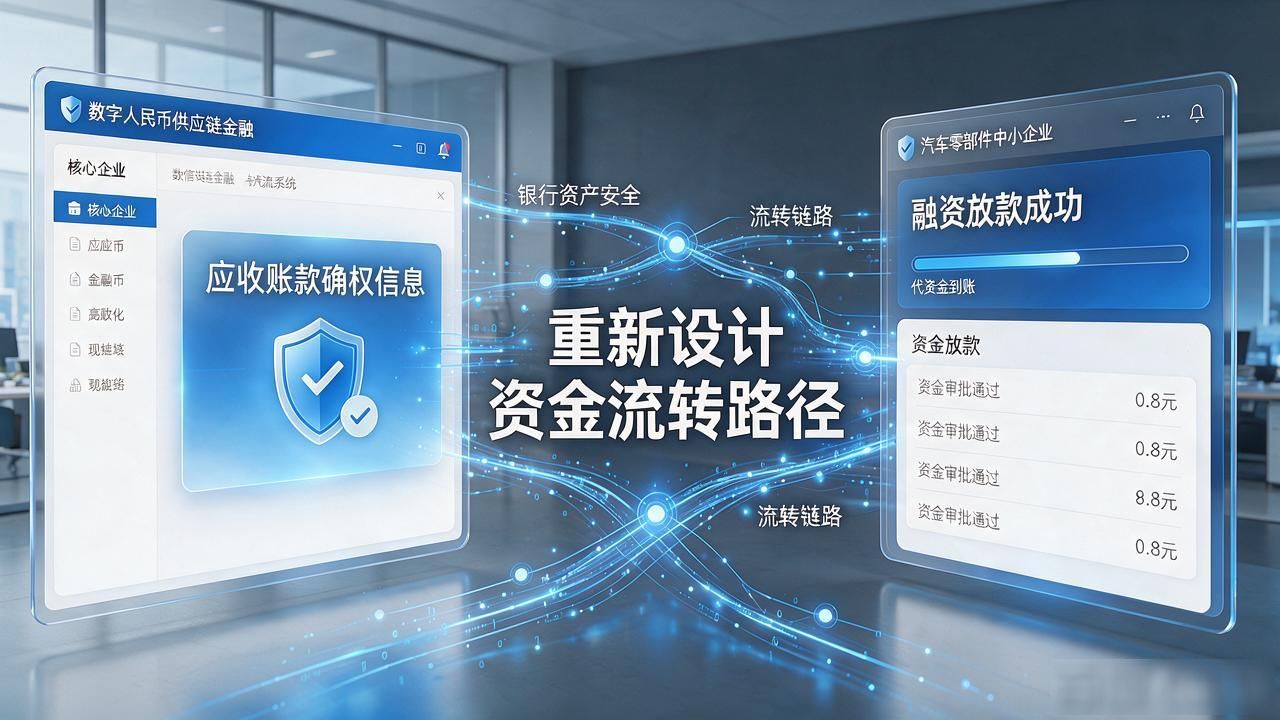
真正跑通的案例我见过:某股份制银行把数字人民币场景嵌进供应链金融,让核心企业上下游在链上完成应收账款确权、融资放款。这不是发币,是重新设计资金流转路径。一家做汽车零部件的中小企业,下订单到拿货款从四十七天缩到十一天,银行赚的是中间的资金管理服务费,比发币稳得多。
数字货币银行战略真正该抢的不是牌照,是资金流转节点的控制权。利差收窄是明牌,嵌进客户交易链里就能拿到每笔资金的时间差和场景数据。位置一旦占住,跨境结算、智能合约分账都是顺水推舟。
未来三年这件事的胜负手不在技术部,在资产负债管理委员会那张桌子上。谁先把"资金流重定价"写进全行KPI,谁才真正入了局。
