
数字货币征税分类别搞混,买卖、持有、使用税种各不同
数字货币征税分类的核心,在于把持币人的每一种操作归入对应的税种框架。问题不是"数字货币交不交税",而是买入、卖出、持有、支付、挖矿这些行为分别触发不同的税务处理。分类没搞清,要么多交冤枉税,要么漏报被追缴数字货币征税分类,两种代价都不小。
买卖环节最复杂。买入币时一般不产生应税事件,真正触发纳税的是卖出或与其他资产交换。此时资本利得税介入,税率取决于持有时间:持有超一年按长期利得,税率低;短期持有按普通所得税率数字货币征税分类别搞混,买卖、持有、使用税种各不同,高出一截。频繁做市、日内交易的人,每次买卖都在累积税务成本,算不清很伤。
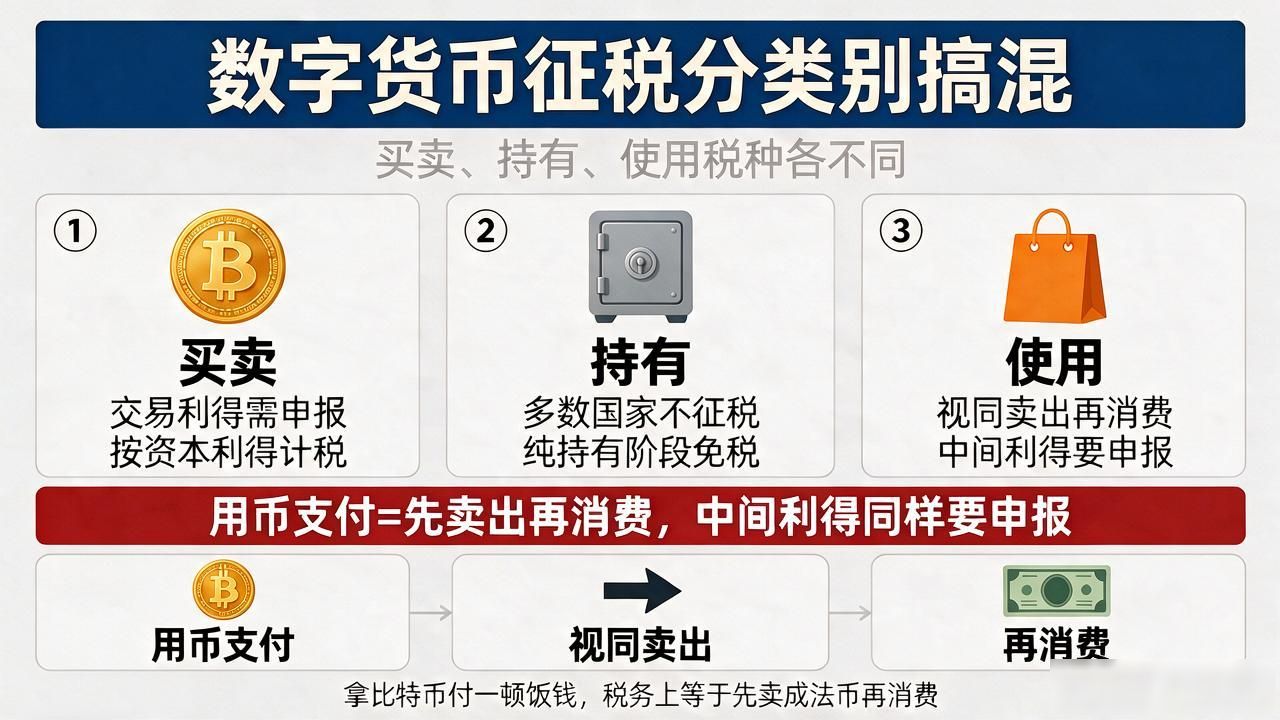
纯持有阶段多数国家不征税,但分类里有个容易被忽略的口子:用币支付买服务或商品,在税务上视同"卖出"再"消费"两步走。拿比特币付一顿饭钱,税务上等于你先把它卖成了法币,再拿法币消费。中间那一步产生的利得同样要申报,很多人栽在这儿。
挖矿和空投在分类里归入所得税范畴。挖到币的那一刻,按当时公允价值确认收入,算劳动所得或经营所得;空投拿到的币,按接收时市价计入应税收入。不少人以为"没卖就不交税",但分类标准下取得即应税是多数司法管辖区的通行规则,别抱侥幸。
