
数字货币能不能走网银?转账、存储、安全一次讲明白
做了十几年网银系统,数字货币试点又让我重新看这套架构。很多人问"数字货币能不能走网银",其实问题本身就有误解,掰开了说。
央行数字货币DCEP和银行网银走的是两套清算路径。网银背后是商业银行账户数字货币能不能走网银?转账、存储、安全一次讲明白,转账经过大额或小额支付系统;DCEP是央行直接负债,支付即结算,不经银行中间环节。打个比方,网银转账像寄快递要过中转站,数字货币更像现金当面交割,钱从你手机到对方手机,没有"在途"状态。
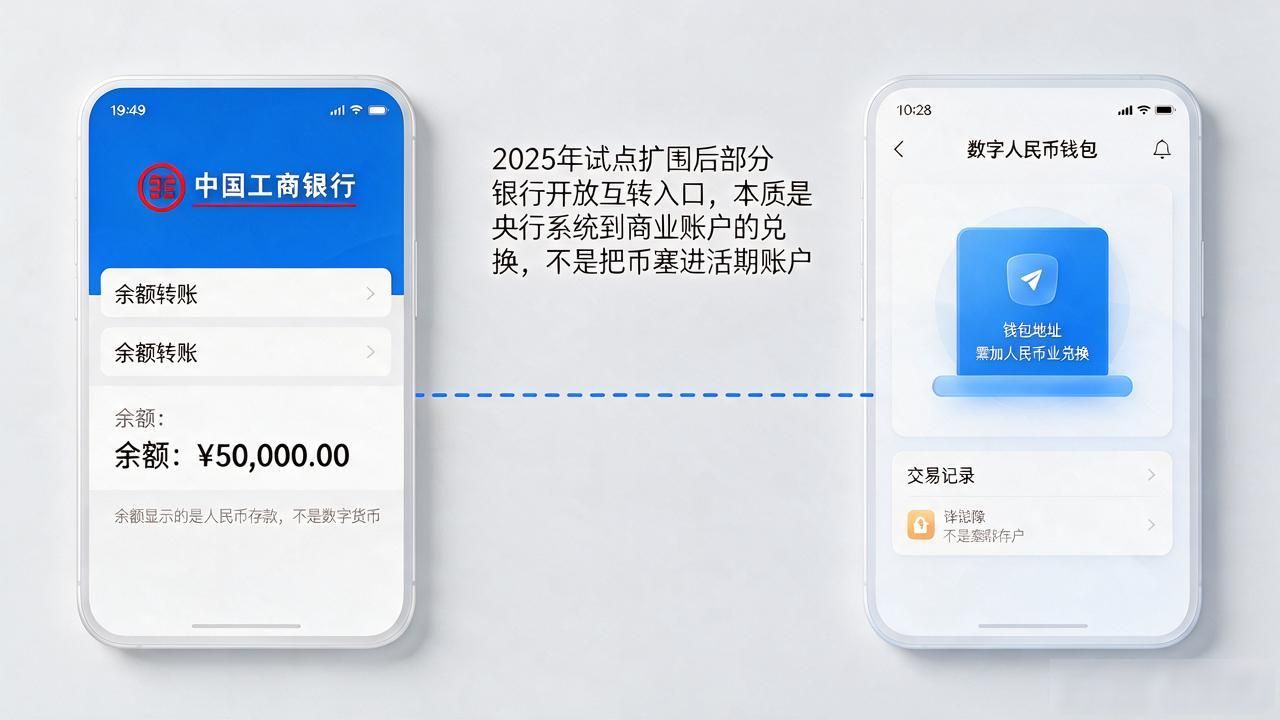
能不能把数字货币"存"进网银?目前试点阶段,数字人民币钱包和银行App是隔离的。你在工行App里看到的余额是人民币存款,不是数字货币。2025年试点扩围后部分银行开放了互转入口,但本质是央行系统到商业账户的"兑换"数字货币 网银,不是把币塞进活期账户。别混为一谈。
风控差别最大。网银有密码、U盾、短信验证码三层防线,账户被盯上还有挂失通道。数字货币目前靠设备绑定加生物识别,丢了手机等于丢了现金,没有传统意义的"挂失冻结"。我见过客户拿手机跑柜台问能不能冻结数字钱包,柜员只能建议打运营方客服,比网银挂失慢得多。
实际使用上,买菜、打车、扫码付房租这类小额高频场景,数字货币离线付确实方便,没网也能刷。大额转账、跨行汇款还是网银更成熟,有电子回单、可追溯。两种工具各管各的,别硬塞一个框架里。
