
美国在推数字货币,跟咱普通人的钱包和跨境汇款有啥关系
美国数字货币从实验室��念走向实际部署,这不只是一项技术升级,而是关乎每一个美元持有者钱包的深层变革。
2025年底,国会两院通过了"稳定币法案"框架,明确授权美联储发行零售型数字货币。这不是比特币那类去中心化的东西,而是央行直接背书、法币等值的数字美元。普通人的银行账户里会多出一个"数字美元"余额,跟实体纸币一一对应,但流转速度从"天"变成"秒"。
技术层面,美联储选了模块化联邦架构,把发行、清算、隐私保护拆成三层美国推进数字货币,由不同机构负责。2026年上半年,已有12家商业银行接入测试网络,跨境汇款费率从平均6美元压到1.2美元以下。对留学生、海外务工家庭来说,这才是真正能摸到实惠的地方。
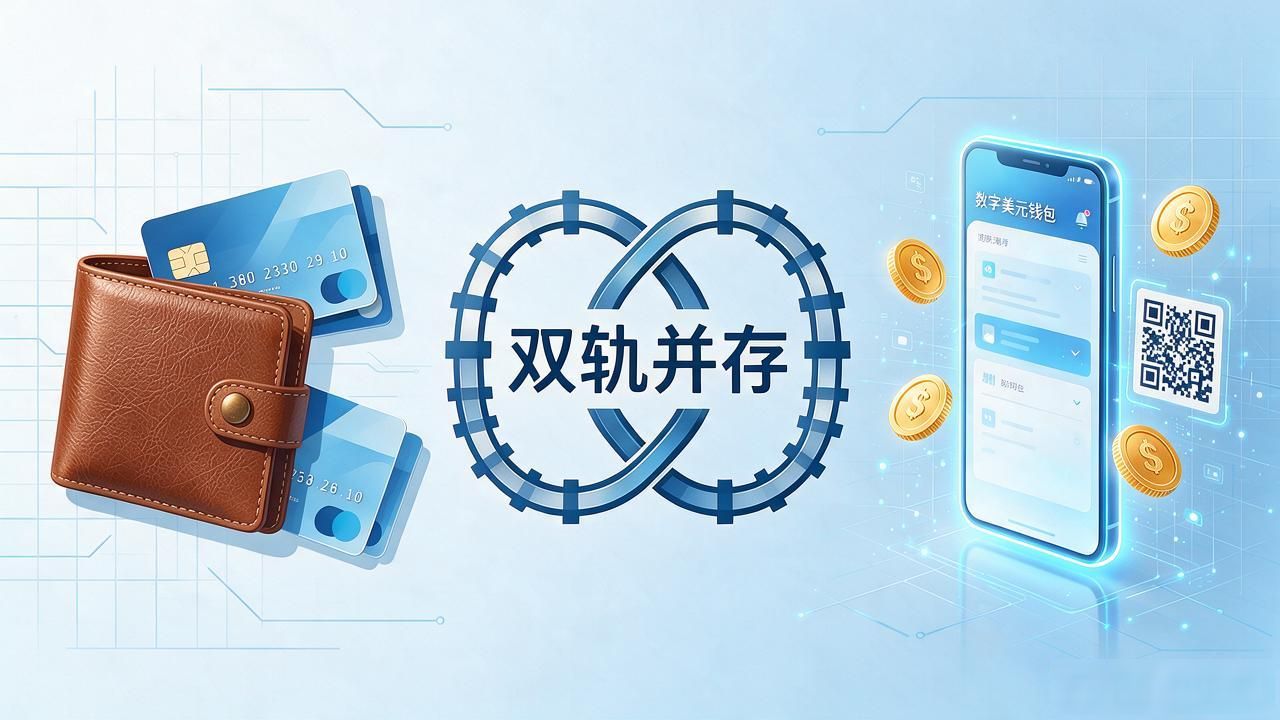
对普通人而言,最直接的改变是"双轨并存"。你手里的现金、银行卡照用,但数字美元钱包会慢慢变成日常支付主力。商家端小店的POS机要升级,消费者端则多了一个免手续费的支付通道。隐私保护上美国在推数字货币,跟咱普通人的钱包和跨境汇款有啥关系,央行承诺交易数据不出国,但具体细则还在吵。
往大了看,全球70%的跨境结算走美元,SWIFT体系跑了半个世纪。数字美元一旦铺开,绕过SWIFT的点对点清算变成现实,中间行的利润池会被重新切分。中国、欧盟的央行数字货币项目原本各自推进,现在节奏被迫加快,竞争从"有没有"变成了"谁更快、谁更稳"。
如果你的账户明天多出一个"数字美元"入口,你第一步会用它做什么?
